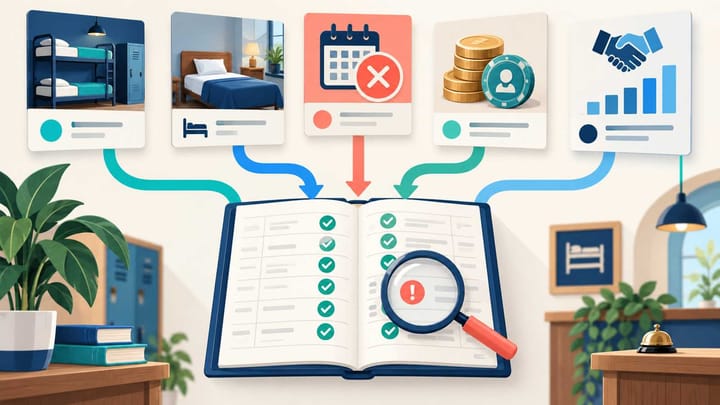
1. Rapprochez chaque réservation Hostelworld avant de valider le montant total de la commission ou du solde.
2. Séparez l'acompte de réservation du montant dû par le client à l'auberge.
3. Rapprochez les annulations et les non-présentations de la politique associée à la réservation initiale.
4. Conservez les décalages temporels et les litiges comme éléments ouverts visibles au lieu de forcer l'équilibre du mois.
Hostelworld : le rapprochement des règlements commence par une réservation, et non par un total mensuel. Les auberges doivent pouvoir démontrer comment la valeur réservée, l'acompte, le solde client, le statut d'annulation, les frais de non-présentation, le remboursement et la commission sont devenus les montants enregistrés dans le Système de Gestion Hôtelière et les comptes.
Le terme « règlement » peut prêter à confusion, car l'auberge peut encaisser directement auprès du client une partie du séjour, tandis que Hostelworld gère un acompte ou un autre montant de réservation conformément à l'accord de l'établissement. Une réservation annulée peut également produire un résultat différent selon son tarif et sa date limite d'annulation.
Utilisez les conditions signées par l'établissement et la confirmation de chaque réservation comme sources de chaque calcul. N'appliquez pas le pourcentage de commission d'une autre auberge et ne supposez pas que chaque annulation doit supprimer tous les frais.
Définir les montants avant de les rapprocher
Créez des champs distincts pour le montant total du séjour réservé, l'acompte encaissé lors de la réservation, le solde dû à l'auberge, les taxes et frais locaux, le montant encaissé auprès du client, les frais d'annulation ou de non-présentation, le remboursement ou l'avoir, la commission ou les frais Hostelworld, les ajustements et les revenus finaux de l'auberge.
Ne regroupez pas l'acompte et le solde dans un seul montant « paiement reçu ». La confirmation de réservation peut afficher la valeur totale du séjour, tandis que le dossier du Système de Gestion Hôtelière doit indiquer ce que l'auberge doit encaisser et ce qui a déjà été comptabilisé par l'intermédiaire du canal.
Gardez visibles la devise initiale de la réservation et la devise comptable de l'auberge. Lorsqu'une conversion est nécessaire, enregistrez le montant d'origine, le montant converti, le taux ou le résultat bancaire et la date utilisée. Un écart de change ne doit pas être dissimulé dans la commission.
Enfin, enregistrez la date de référence utilisée pour le contrôle. L'auberge peut comptabiliser les revenus selon la date du séjour, tandis qu'une facture du canal, un enregistrement d'acompte, un remboursement ou un ajustement apparaît à la date de réservation ou de traitement.
Réunir un dossier justificatif unique pour la période
Rassemblez la liste des réservations Hostelworld, les relevés d'annulation et de non-présentation, le relevé de commission ou de facturation disponible pour l'établissement, les réservations et dossiers du Système de Gestion Hôtelière, les paiements des clients et les écritures bancaires. Conservez les exports d'origine et effectuez le rapprochement dans une copie de travail contrôlée.
Utilisez le numéro de référence Hostelworld comme identifiant principal. Les noms des clients peuvent se répéter ou changer, et les réservations de groupe peuvent comprendre plusieurs voyageurs sous le nom d'un seul responsable.
Pour chaque réservation, relevez les dates d'arrivée et de départ, les lits en dortoir ou les chambres privées, le nombre de clients, le type de tarif, le total réservé, l'acompte, le solde dû, la date limite d'annulation, le statut d'annulation ou de non-présentation, le paiement du client, la commission, le remboursement et toute correction manuelle.
Désignez un responsable financier et un interlocuteur opérationnel. L'équipe financière doit piloter le rapprochement des montants ; la réception ou le service des réservations doit confirmer si le client a séjourné, annulé, modifié ses dates ou ne s'est pas présenté.
Séparer les réservations honorées, annulées et non présentées
Classez chaque réservation selon son résultat opérationnel réel avant de comparer les montants.
- Séjour effectué : Rapprochez les lits ou chambres occupés, le tarif réservé, les suppléments, le traitement de l'acompte, le solde client encaissé et la commission.
- Annulation pendant la période autorisée : Confirmez le statut d'annulation définitif, le traitement de l'acompte ou du remboursement, la remise à disposition des hébergements et l'existence éventuelle de frais restant dus à l'auberge.
- Annulation tardive : Rapprochez la date limite prévue par la politique, les frais autorisés, le montant effectivement encaissé et le traitement de toute commission ou de tout ajustement conformément aux conditions de l'établissement.
- Non-présentation : Confirmez que l'auberge a enregistré le bon statut, conservé une preuve de la non-arrivée, appliqué uniquement les frais autorisés et remis les hébergements restants à disposition de manière appropriée.
- Réservation modifiée ou partiellement annulée : Reconstituez la réservation à partir du nombre définitif de nuits, de clients, de lits ou de chambres et du prix, au lieu d'annuler l'intégralité du montant initial.
Ne laissez pas plusieurs petits écarts se compenser entre eux. Une annulation oubliée et une ligne de commission en double peuvent accidentellement produire le bon total alors que les deux réservations restent incorrectes.
Smart Order permet de relier la source de réservation, le statut du séjour, les revenus des chambres ou des lits et les rapports opérationnels de l'auberge dans un même processus de contrôle. L'équipe financière peut analyser un écart pendant que la réception confirme la situation réelle du client.
Rapprochez les revenus Hostelworld du séjour réel
Utilisez Smart Order pour comparer le statut des réservations, les hébergements occupés et les revenus enregistrés avant de clôturer la période.
Rapprocher une annulation dans le bon ordre
Commencez par la réservation initiale et conservez ses conditions d'origine. Confirmez le type de tarif, la date limite d'annulation et le fuseau horaire, l'acompte, le solde ainsi que toute condition particulière, flexible ou non remboursable, affichée lors de la réservation du client.
Vérifiez ensuite quand et comment l'annulation a eu lieu. Comparez le statut définitif dans Hostelworld à celui du Système de Gestion Hôtelière. Un message du client demandant une annulation ne constitue pas une annulation finalisée, et une réservation annulée sur le canal ne doit pas rester enregistrée comme une arrivée confirmée dans le Système de Gestion Hôtelière.
Calculez ce que l'auberge était en droit d'encaisser, ce qu'elle a réellement encaissé et ce qui a été remboursé ou crédité. Conservez ces trois montants séparément. Si la direction a annulé des frais, enregistrez la personne ayant donné son accord et la justification au lieu de modifier après coup le champ relatif à la politique.
Enfin, rapprochez le traitement de la commission ou des frais des conditions commerciales en vigueur et des documents financiers de l'établissement. Si la réservation est absente, dupliquée ou affichée avec un statut incorrect, contestez précisément cette réservation au lieu de modifier des revenus sans rapport dans le Système de Gestion Hôtelière pour faire correspondre le total.
Rapprocher la commission au niveau de chaque réservation
Pour chaque réservation, calculez l'assiette de commission attendue conformément à l'accord signé. Avant d'appliquer le taux, vérifiez si les taxes, les frais locaux, les repas, les suppléments, les frais d'annulation ou les frais de non-présentation sont inclus ou exclus.
Ne supposez pas que l'acompte affiché correspond toujours à la commission ni qu'un pourcentage habituel s'applique à tous les produits. Les accords commerciaux, les promotions, les options de paiement ou les ajustements ultérieurs peuvent modifier le résultat financier.
Rapprochez le montant attendu de la facture, du relevé, de la compensation ou de tout autre document reçu par l'auberge. Enregistrez la référence et la période comptable. Lorsqu'un ajustement concerne une réservation antérieure, rattachez-le à cette réservation au lieu de réduire les revenus sans rapport du mois en cours.
Si le dossier du Système de Gestion Hôtelière comprend l'intégralité du séjour alors que le client ne s'est jamais présenté, corrigez d'abord le statut opérationnel et les revenus autorisés. L'équipe financière ne doit pas conserver un séjour annulé comme occupé au seul motif que des frais ont été retenus.
Analyser les écarts courants sans faire de suppositions
Lorsqu'un montant ne correspond pas, contrôlez les éléments dans un ordre fixe : période incorrecte, mauvais établissement, réservation manquante ou en double, dates modifiées, annulation partielle, nombre de clients, nombre de lits en dortoir, type de tarif, date limite d'annulation, traitement de l'acompte, assiette de commission, traitement fiscal, remboursement, devise et saisie manuelle dans le Système de Gestion Hôtelière.
Décrivez clairement chaque écart, en précisant son montant et son sens. « La commission est supérieure de 18 EUR pour la référence X » permet à l'équipe de prendre une décision. « Le total Hostelworld est incorrect » ne le permet pas.
Conservez les décalages temporels valides comme éléments ouverts en indiquant la référence de réservation, le montant, la raison, le responsable et la période de régularisation prévue. Ne les transférez pas dans un compte général d'ajustement uniquement pour clôturer le mois.
Pour un litige, fournissez la confirmation de réservation, le statut définitif, le dossier du Système de Gestion Hôtelière, les justificatifs de paiement ou de remboursement du client, la ligne de commission, la politique appliquée et le calcul attendu par l'auberge. Un dossier complet est plus facile à résoudre que plusieurs captures d'écran déconnectées.
Clôturer la période avec deux contrôles
Commencez par le contrôle financier. Chaque réservation doit être rapprochée, expliquée ou répertoriée comme un élément ouvert attribué à un responsable. La somme des revenus des séjours effectués, des revenus autorisés liés aux annulations et aux non-présentations, des acomptes, des encaissements clients, des remboursements, des commissions et des décalages temporels doit pouvoir être rapprochée des comptes.
Effectuez ensuite un contrôle opérationnel. Recherchez les annulations régulièrement oubliées, les nombres incorrects de lits en dortoir, les notes d'acompte incomplètes, les annulations de frais non autorisées, les références en double et les réservations qui restent actives dans le Système de Gestion Hôtelière après leur annulation.
Faites approuver par une deuxième personne les radiations importantes, les remboursements élevés, les frais inhabituels de non-présentation et les modifications apportées aux périodes antérieures. Archivez le fichier de travail et les justificatifs conformément à la politique financière de l'auberge.
La direction doit recevoir une synthèse concise de la valeur des réservations honorées, des annulations, des non-présentations, des acomptes, des soldes encaissés auprès des clients, des commissions, des remboursements, des écarts ouverts et des corrections opérationnelles nécessaires avant la prochaine clôture.
Questions fréquentes
L'acompte Hostelworld est-il identique à la commission de l'auberge ?
Ne partez pas de ce principe. Enregistrez séparément l'acompte et la commission, puis appliquez l'accord en vigueur de l'établissement et les relevés de réservation.
Une réservation annulée doit-elle disparaître du rapport du Système de Gestion Hôtelière ?
Elle doit conserver son historique, tout en affichant le bon statut d'annulation. Tous frais ou remboursements valides doivent rester traçables sans présenter le client comme une arrivée active.
L'équipe financière peut-elle effectuer le rapprochement uniquement à partir du total mensuel ?
Non. Des erreurs qui se compensent peuvent donner l'impression que le total est correct. Rapprochez d'abord chaque réservation, annulation, remboursement et ligne de commission.
Que faire d'un écart non résolu ?
Reportez-le de manière visible en indiquant la référence, le montant, la raison, le responsable, les justificatifs et la date du prochain contrôle.