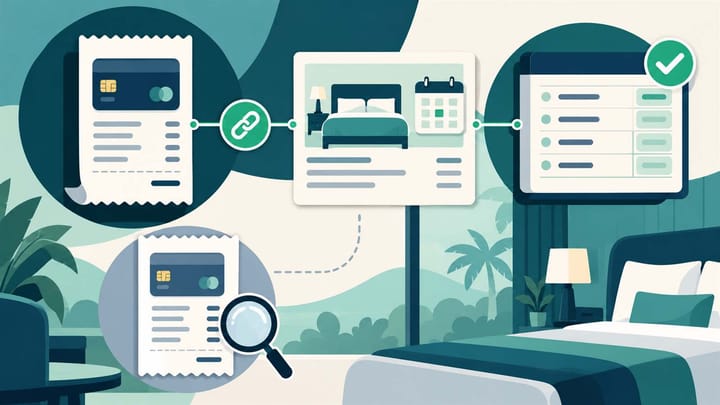
1. La demande précise ce que l’hôtel a demandé ; la transaction atteste le montant encaissé.
2. Créditez une seule fois la bonne réservation, puis vérifiez le montant restant dû par le client.
3. Les frais du prestataire et les versements bancaires font l’objet de contrôles distincts ; ils ne modifient pas automatiquement le montant crédité au client.
Quelle transaction réussie vient réduire le solde de cette réservation ? Le rapprochement de votre solution paiement hôtel exige une réponse étayée par une référence de paiement, un montant, une devise et le séjour concerné.
Un lien envoyé constitue une demande, pas une preuve d’encaissement. Un nom de famille est un indice, pas une référence de réservation. Suivez l’exemple détaillé ci-dessous, puis consultez le cas particulier correspondant au justificatif manquant.
Un rapprochement dans votre solution paiement hôtel, de la demande au solde
Prenons une réservation fictive de 600 USD, portant la référence H2048. L’hôtel demande un acompte de 180 USD. Le partenaire du client effectue le paiement : le nom du titulaire de la carte diffère donc de celui du client principal. Supposons qu’il n’y ait ni autres frais ni paiements antérieurs.
La demande précise l’objet du paiement
La demande enregistrée doit mentionner H2048, 180 USD et « acompte de réservation ». Selon la configuration du paiement, un lien générique peut être réutilisé ; il ne constitue pas nécessairement un justificatif unique pour un encaissement donné.
Si les dates ou le prix ont changé avant le paiement, comparez la demande aux conditions actuellement convenues. Annulez ou remplacez les demandes obsolètes selon la procédure prévue. Ne supposez pas qu’une modification de réservation met automatiquement à jour une page de paiement créée auparavant.
La transaction atteste l’encaissement
Retrouvez la transaction concernée à partir de l’historique des demandes, de la référence, de l’heure, du montant et de la devise. Vérifiez l’établissement et le compte marchand. Consultez le résultat enregistré : réussie, en attente ou échouée. Une capture d’écran du client aide à retrouver une tentative, mais ne remplace pas ce résultat.
Une transaction réussie de 180 USD liée à H2048 peut justifier le rapprochement malgré un nom de payeur différent. Vérifiez si nécessaire le lien entre le payeur et le client. Sans référence fiable, cette différence de nom exige des éléments supplémentaires, plutôt qu’un rapprochement ou un rejet automatique.
La réservation reflète l’effet du paiement
Vérifiez que la transaction n’a pas déjà été créditée. Enregistrez une seule fois les 180 USD encaissés selon la procédure de comptabilisation validée. Le solde de l’hébergement doit être de 420 USD, et non de 600 USD ni de zéro.
Grâce aux paiements hôteliers intégrés, la réception peut consulter l’encaissement dans le contexte de la réservation. Dans Smart Order, comparez le paiement enregistré au solde du séjour avant d’envoyer une nouvelle relance d’acompte. Il s’agit de déterminer si le client doit encore ce montant, et non si quelqu’un lui a déjà envoyé un lien.
Vérifiez si une nouvelle relance est encore nécessaire
Comparez les encaissements enregistrés au solde de la réservation avant que votre équipe ne réclame à nouveau le même acompte.
Le versement bancaire fait l’objet d’un rapprochement distinct
Supposons que le service financier retrouve ensuite, dans le détail du versement, 175 USD attribuables à cet encaissement, avec des frais de traitement fictifs de 5 USD. Le client a bien payé 180 USD. Ne réduisez pas le montant crédité et ne lui réclamez pas 5 USD supplémentaires dans le seul but de faire correspondre ce montant à la somme reçue en banque.
Un versement réel peut regrouper plusieurs réservations, remboursements, frais ou autres ajustements. Appuyez-vous sur le détail fourni par le prestataire pour l’expliquer. Si une conversion de devises a eu lieu, conservez la devise du paiement d’origine et les informations de conversion enregistrées.
Ces chiffres illustrent le raisonnement ; ils ne constituent ni un barème de frais ni un engagement sur les délais de versement. Les données réelles du prestataire déterminent l’explication du règlement.
Orientez les vérifications selon l’élément manquant
Aucune référence de réservation fiable
Comparez l’historique des demandes, l’heure, la devise, le montant et la confirmation du client. Deux clients attendus peuvent chacun devoir 180 USD. Si nécessaire, confirmez le lien entre le payeur et le client par un moyen autorisé.
Si le séjour ne peut toujours pas être identifié, laissez l’encaissement non rapproché pour examen par le service financier. Ne l’affectez pas à un nom de famille qui semble convenir simplement pour solder un rapport. Consignez les éléments déjà vérifiés.
Résultat en attente ou encaissement partiel
Une tentative en attente ne constitue pas un encaissement réussi. Vérifiez son statut ainsi que les conditions d’arrivée et de paiement de l’hôtel avant de réessayer.
Si seuls 100 USD de l’acompte de l’exemple ont été encaissés, enregistrez 100 USD. Le solde total de l’hébergement s’élève à 500 USD, y compris la part impayée de l’acompte. Ne comptabilisez pas les 180 USD demandés comme s’ils avaient été reçus.
Le même encaissement apparaît deux fois
Comparez les références des transactions. Une même référence affichée sur deux écrans peut correspondre à deux vues d’un seul encaissement. Deux références distinctes de transactions réussies peuvent indiquer un véritable trop-perçu ; une seconde tentative échouée n’en constitue pas un.
Suspendez les relances jusqu’à ce que le service financier confirme la situation. Corrigez une écriture en double selon la procédure de correction comptable ; en cas de véritable trop-perçu, examinez le remboursement à effectuer. Ne supprimez pas les justificatifs d’origine pour faire correspondre les totaux.
Le paiement a réussi, mais le Système de Gestion Hôtelière affiche toujours un impayé
Ouvrez H2048 dans la vue des réservations de la Réception. Vérifiez s’il s’agit d’un retard de mise à jour, d’un mode de paiement incorrect ou d’un encaissement rattaché à un autre séjour avant d’ajouter une écriture manuelle susceptible de faire ensuite doublon avec une écriture automatique.
Si un client attend à son arrivée, transmettez au responsable de permanence les éléments attestant l’encaissement ainsi que le point précis restant à résoudre. Un écran non actualisé ne justifie pas, à lui seul, un second encaissement.
Un encaissement couvre plusieurs chambres
Obtenez la répartition validée. Un encaissement de 300 USD réparti en 100 USD et 200 USD reste un total de 300 USD, chaque affectation étant traçable jusqu’au même paiement. Comptabiliser 300 USD pour chaque chambre crée un encaissement fictif supplémentaire de 300 USD.
Vérifiez ensuite les soldes individuels. Le total du groupe peut correspondre alors qu’un client se voit réclamer une somme déjà affectée à son séjour.
Traitez les encaissements non rapprochés, au-delà du seul total journalier
Examinez les anomalies à l’aide des rapports financiers et exports de l’hôtel. Chaque élément doit préciser ce qui reste à éclaircir : le séjour, le résultat de la transaction, le montant, une écriture en double ou un écart de versement. Confiez l’action suivante à la personne en mesure de répondre à cette question.
Pour H2048, la réception peut arrêter les relances d’acompte une fois les 180 USD vérifiés et crédités une seule fois, et le solde de 420 USD contrôlé. Le service financier peut encore examiner le règlement du prestataire. Poursuivez cette vérification sans remettre en cause une obligation de paiement déjà acquittée par le client.
Consignez la réservation, la référence de transaction, le montant, la devise, les justificatifs vérifiés et la prochaine étape de contrôle dans les supports prévus à cet effet. Ne faites pas figurer les données complètes de carte bancaire, les cryptogrammes de sécurité ni les liens de paiement actifs dans les journaux généraux de passation de consignes.
La validation du responsable ne se limite pas à constater que le total journalier concorde. Chaque encaissement doit être rattaché au bon séjour, aucun montant ne doit être compté deux fois, et tout écart restant doit être expliqué ou faire l’objet d’un suivi défini.