1. Stimmen Sie jede Hostelworld-Buchung einzeln ab, bevor Sie die Gesamtprovision oder den Gesamtsaldo übernehmen.
2. Trennen Sie die Anzahlung vom Betrag, den der Gast dem Hostel schuldet.
3. Gleichen Sie Stornierungen und Nichtanreisen mit den Bedingungen der ursprünglichen Reservierung ab.
4. Führen Sie zeitliche Differenzen und Streitfälle als klar erkennbare offene Posten, statt den Monatsabschluss künstlich auszugleichen.
Die Abstimmung von Hostelworld-Abrechnungen beginnt bei der einzelnen Reservierung, nicht bei einer Monatssumme. Hostels müssen nachvollziehen können, wie sich Buchungswert, Anzahlung, Gastsaldo, Stornierungsstatus, Nichtanreisegebühr, Erstattung und Provision zu den im Hotel-Managementsystem und in der Buchhaltung erfassten Beträgen entwickelt haben.
Der Begriff „Abrechnung“ kann irreführend sein, da das Hostel einen Teil des Aufenthalts direkt beim Gast einziehen kann, während Hostelworld gemäß der Vereinbarung mit dem Betrieb eine Anzahlung oder einen anderen Buchungsbetrag abwickelt. Auch eine stornierte Reservierung kann je nach Tarif und Stornierungsfrist zu unterschiedlichen Ergebnissen führen.
Verwenden Sie für jede Berechnung die unterzeichneten Vertragsbedingungen des Betriebs und die jeweilige Buchungsbestätigung als Grundlage. Wenden Sie weder den Provisionssatz eines anderen Hostels an noch gehen Sie davon aus, dass bei jeder Stornierung sämtliche Gebühren entfallen müssen.
Beträge vor dem Abgleich eindeutig definieren
Legen Sie separate Felder für den Gesamtwert des gebuchten Aufenthalts, die bei der Buchung eingezogene Anzahlung, den im Hostel fälligen Restbetrag, Steuern und lokale Abgaben, den vom Gast eingezogenen Betrag, Stornierungs- oder Nichtanreisegebühren, Erstattungen oder Gutschriften, die Hostelworld-Provision oder -Gebühr, Korrekturen und den endgültigen Hostelumsatz an.
Fassen Sie Anzahlung und Restbetrag nicht zu einem einzigen Wert „Zahlung erhalten“ zusammen. Die Buchungsbestätigung kann den Gesamtwert des Aufenthalts ausweisen, während das Hotel-Managementsystem im Gastkonto zeigen sollte, welchen Betrag das Hostel noch einziehen muss und welcher bereits über den Vertriebskanal berücksichtigt wurde.
Halten Sie sowohl die ursprüngliche Buchungswährung als auch die Buchhaltungswährung des Hostels sichtbar. Erfolgt eine Umrechnung, erfassen Sie den Ausgangsbetrag, den umgerechneten Betrag, den verwendeten Kurs beziehungsweise das Bankergebnis und das maßgebliche Datum. Eine Währungsdifferenz darf nicht in der Provision verborgen werden.
Erfassen Sie abschließend die für die Prüfung verwendete Datumsgrundlage. Das Hostel kann Umsätze nach Aufenthaltsdatum ausweisen, während eine Kanalrechnung, eine Anzahlung, eine Erstattung oder eine Korrektur nach Buchungs- oder Verarbeitungsdatum erscheint.
Alle Nachweise für den Zeitraum zusammenstellen
Führen Sie die Hostelworld-Reservierungsliste, Aufzeichnungen über Stornierungen und Nichtanreisen, die dem Betrieb verfügbaren Provisions- oder Abrechnungsunterlagen, Reservierungen und Gastkonten aus dem Hotel-Managementsystem, Zahlungsnachweise der Gäste sowie Bankbuchungen zusammen. Bewahren Sie die ursprünglichen Exporte auf und führen Sie den Abgleich in einer kontrollierten Arbeitskopie durch.
Verwenden Sie die Hostelworld-Referenznummer als Hauptschlüssel. Gästenamen können mehrfach vorkommen oder sich ändern, und Gruppenbuchungen können mehrere Reisende unter dem Namen einer hauptverantwortlichen Person enthalten.
Erfassen Sie für jede Reservierung An- und Abreise, Betten im Schlafsaal oder Privatzimmer, Gästezahl, Tarifart, Buchungssumme, Anzahlung, fälligen Restbetrag, Stornierungsfrist, Stornierungs- oder Nichtanreisestatus, Gastzahlung, Provision, Erstattung und alle manuellen Korrekturen.
Bestimmen Sie eine verantwortliche Person im Finanzbereich und eine Kontaktperson im operativen Betrieb. Der Finanzbereich sollte für die Überleitung der Geldbeträge verantwortlich sein; Empfang oder Reservierungsteam sollten bestätigen, ob der Gast übernachtet, storniert, die Reisedaten geändert hat oder nicht angereist ist.
Erfolgte Aufenthalte, Stornierungen und Nichtanreisen trennen
Ordnen Sie jede Reservierung zunächst ihrem tatsächlichen betrieblichen Ergebnis zu, bevor Sie die Geldbeträge vergleichen.
- Aufenthalt erfolgt: Gleichen Sie belegte Betten oder Zimmer, gebuchten Tarif, Zusatzleistungen, Behandlung der Anzahlung, eingezogenen Gastsaldo und Provision ab.
- Innerhalb der zulässigen Frist storniert: Prüfen Sie den endgültigen Stornierungsstatus, die Behandlung von Anzahlung oder Erstattung, die Freigabe des Bestands und ob eine Gebühr des Hostels bestehen bleibt.
- Verspätete Stornierung: Gleichen Sie die vertragliche Frist, die zulässige Gebühr, den tatsächlich eingezogenen Betrag und die in den Vertragsbedingungen vorgesehene Behandlung von Provisionen oder Korrekturen ab.
- Nichtanreise: Prüfen Sie, ob das Hostel den richtigen Status gesetzt, den Nachweis der Nichtanreise aufbewahrt, ausschließlich die zulässige Gebühr berechnet und den verbleibenden Bestand ordnungsgemäß freigegeben hat.
- Geändert oder teilweise storniert: Berechnen Sie die Buchung anhand der endgültigen Anzahl an Nächten, Gästen, Betten oder Zimmern und des endgültigen Preises neu, statt den gesamten ursprünglichen Betrag zu stornieren.
Lassen Sie nicht zu, dass sich mehrere kleine Differenzen gegenseitig aufheben. Eine übersehene Stornierung und eine doppelte Provisionszeile können zufällig zur richtigen Gesamtsumme führen, obwohl beide Reservierungen fehlerhaft bleiben.
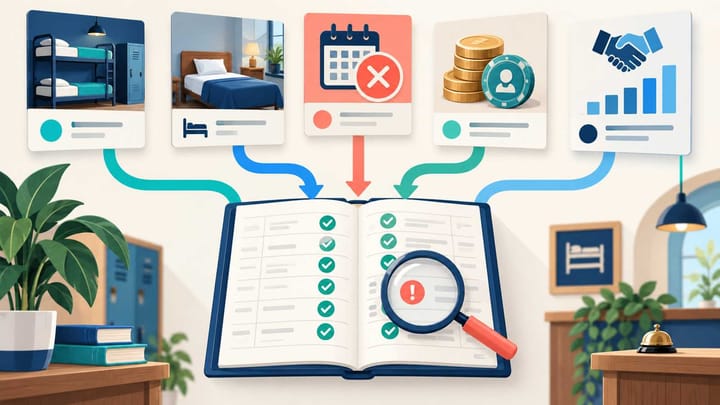
Smart Order kann Buchungsquelle, Aufenthaltsstatus, Zimmer- oder Bettenumsatz und die Betriebsberichte des Hostels in einem effizienten Prüfablauf zusammenführen. Der Finanzbereich kann eine Differenz untersuchen, während der Empfang den tatsächlichen Verlauf des Gastaufenthalts bestätigt.
Hostelworld-Umsätze mit dem tatsächlichen Aufenthalt abstimmen
Vergleichen Sie mit Smart Order Reservierungsstatus, belegten Bestand und erfasste Umsätze, bevor Sie den Zeitraum abschließen.
Stornierungen in der richtigen Reihenfolge abstimmen
Beginnen Sie mit der ursprünglichen Reservierung und bewahren Sie deren Buchungsbedingungen auf. Prüfen Sie Tarifart, Stornierungsfrist und Zeitzone, Anzahlung, Restbetrag sowie alle bei der Buchung ausgewiesenen besonderen flexiblen oder nicht erstattungsfähigen Bedingungen.
Prüfen Sie anschließend, wann und auf welchem Weg die Stornierung erfolgte. Vergleichen Sie den endgültigen Hostelworld-Status mit dem Hotel-Managementsystem. Die Nachricht eines Gastes mit der Bitte um Stornierung ist nicht mit einer abgeschlossenen Stornierung gleichzusetzen. Eine über den Vertriebskanal stornierte Reservierung darf im Hotel-Managementsystem nicht weiterhin als bestätigte Anreise geführt werden.
Berechnen Sie, welchen Betrag das Hostel einziehen durfte, welchen Betrag es tatsächlich eingezogen hat und welcher Betrag erstattet oder gutgeschrieben wurde. Halten Sie diese drei Werte getrennt. Hat die Betriebsleitung auf eine Gebühr verzichtet, dokumentieren Sie die genehmigende Person und den Grund, statt das Richtlinienfeld nachträglich zu ändern.
Gleichen Sie abschließend die Behandlung von Provisionen oder Gebühren mit den aktuellen Geschäftsbedingungen und Finanzunterlagen des Betriebs ab. Fehlt eine Reservierung, ist sie doppelt vorhanden oder mit einem falschen Status ausgewiesen, reklamieren Sie die konkrete Buchung, statt nicht zusammenhängende Umsätze im Hotel-Managementsystem zu ändern, nur damit die Gesamtsumme stimmt.
Provisionen auf Buchungsebene abstimmen
Berechnen Sie für jede Reservierung die erwartete Provisionsgrundlage gemäß der unterzeichneten Vereinbarung. Prüfen Sie vor Anwendung des Provisionssatzes, ob Steuern, lokale Abgaben, Mahlzeiten, Zusatzleistungen, Stornierungsgebühren oder Nichtanreisegebühren ein- oder ausgeschlossen sind.
Gehen Sie nicht davon aus, dass die ausgewiesene Anzahlung stets der Provision entspricht oder ein vertrauter Prozentsatz für jedes Produkt gilt. Geschäftsvereinbarungen, Werbeaktionen, Zahlungsoptionen oder spätere Korrekturen können das finanzielle Ergebnis verändern.
Gleichen Sie den erwarteten Betrag mit der Rechnung, Abrechnung, Verrechnung oder einem anderen Beleg ab, den das Hostel erhält. Erfassen Sie die Referenz und den Buchungszeitraum. Bezieht sich eine Korrektur auf eine frühere Buchung, verknüpfen Sie sie mit dieser Reservierung, statt nicht zusammenhängende Umsätze des aktuellen Monats zu reduzieren.
Enthält das Gastkonto im Hotel-Managementsystem den vollständigen Aufenthalt, obwohl der Gast nie angereist ist, korrigieren Sie zuerst den betrieblichen Status und den zulässigen Umsatz. Der Finanzbereich sollte einen stornierten Aufenthalt nicht nur deshalb als belegt belassen, weil eine Gebühr einbehalten wurde.
Häufige Differenzen systematisch untersuchen
Stimmt ein Betrag nicht überein, prüfen Sie in einer festen Reihenfolge: falscher Zeitraum, falscher Betrieb, fehlende oder doppelte Buchung, geänderte Reisedaten, Teilstornierung, Gästezahl, Anzahl der Betten im Schlafsaal, Tarifart, Stornierungsfrist, Behandlung der Anzahlung, Provisionsgrundlage, steuerliche Behandlung, Erstattung, Währung und manuelle Buchung im Hotel-Managementsystem.
Beschreiben Sie jede Differenz eindeutig und nennen Sie Betrag und Richtung. „Die Provision für Referenz X ist um 18 EUR höher“ liefert dem Team eine Entscheidungsgrundlage. „Die Hostelworld-Gesamtsumme ist falsch“ tut dies nicht.
Führen Sie berechtigte zeitliche Differenzen mit Reservierungsreferenz, Betrag, Grund, verantwortlicher Person und erwartetem Ausgleichszeitraum als offene Posten weiter. Buchen Sie diese nicht allein zum Abschluss des Monats auf ein allgemeines Korrekturkonto um.
Stellen Sie für eine Reklamation die Buchungsbestätigung, den endgültigen Status, das Gastkonto aus dem Hotel-Managementsystem, Nachweise über Gastzahlung oder Erstattung, die Provisionszeile, die angewendeten Bedingungen und die erwartete Berechnung des Hostels bereit. Ein vollständiger Fall lässt sich leichter klären als mehrere unverbundene Screenshots.
Zeitraum mit zwei Prüfungen abschließen
Schließen Sie zuerst die Finanzprüfung ab. Jede Reservierung muss abgestimmt, erläutert oder als klar zugewiesener offener Posten aufgeführt sein. Die Summe aus Umsätzen erfolgter Aufenthalte, zulässigen Umsätzen aus Stornierungen und Nichtanreisen, Anzahlungen, Gastzahlungen, Erstattungen, Provisionen und zeitlichen Differenzen muss sich auf die Buchhaltung überleiten lassen.
Führen Sie anschließend eine betriebliche Prüfung durch. Achten Sie auf wiederholt übersehene Stornierungen, falsche Mengen bei Schlafsaalbetten, unvollständige Anzahlungsnotizen, nicht genehmigte Gebührenverzichte, doppelte Referenzen und Buchungen im Hotel-Managementsystem, die nach einer Stornierung aktiv bleiben.
Lassen Sie wesentliche Abschreibungen, hohe Erstattungen, ungewöhnliche Nichtanreisegebühren und Änderungen an früheren Zeiträumen von einer zweiten Person genehmigen. Archivieren Sie die Arbeitsdatei und die Nachweise gemäß den Finanzrichtlinien des Hostels.
Die Betriebsleitung sollte eine kurze Zusammenfassung über den Buchungswert erfolgter Aufenthalte, Stornierungen, Nichtanreisen, Anzahlungen, vom Gast eingezogene Restbeträge, Provisionen, Erstattungen, offene Differenzen und die vor dem nächsten Abschluss erforderlichen betrieblichen Korrekturen erhalten.
Häufig gestellte Fragen
Ist die Hostelworld-Anzahlung mit der Provision des Hostels identisch?
Gehen Sie nicht davon aus. Erfassen Sie Anzahlung und Provision getrennt und wenden Sie anschließend die aktuelle Vereinbarung des Betriebs und die Reservierungsunterlagen an.
Sollte eine stornierte Buchung aus dem Bericht des Hotel-Managementsystems verschwinden?
Der Verlauf sollte erhalten bleiben, die Buchung jedoch den richtigen Stornierungsstatus anzeigen. Jede gültige Gebühr oder Erstattung muss nachvollziehbar bleiben, ohne den Gast als aktive Anreise auszuweisen.
Kann der Finanzbereich die Abstimmung allein anhand der Monatssumme durchführen?
Nein. Gegenläufige Fehler können die Gesamtsumme korrekt erscheinen lassen. Gleichen Sie zunächst jede Reservierung, Stornierung, Erstattung und Provisionsposition einzeln ab.
Wie sollte mit einer ungeklärten Differenz umgegangen werden?
Führen Sie sie sichtbar mit Referenz, Betrag, Grund, verantwortlicher Person, Nachweisen und dem nächsten Prüfdatum weiter.