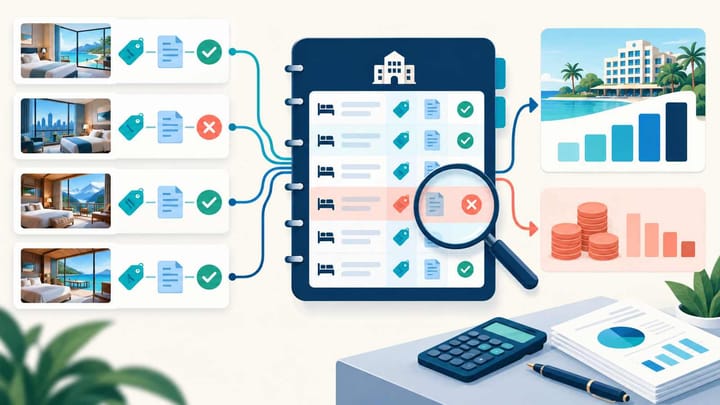
1. Verwenden Sie die OTA-Bestätigungsnummer, um den Kanaleintrag, den Aufenthalt im Hotel-Managementsystem und die Provisionsposition miteinander zu verknüpfen.
2. Berechnen Sie die Provision anhand der vertraglich vereinbarten Bemessungsgrundlage, nicht automatisch anhand des Gesamtbetrags des Gastes oder der Auszahlung.
3. Trennen Sie Zimmerumsatz, Steuern, Werbeaktionen, Zahlungskosten, Erstattungen und Provisionen.
4. Klären Sie jede Differenz oder übertragen Sie sie mit einem Verantwortlichen und entsprechenden Nachweisen in die nächste Periode.
Der Abgleich von OTA-Provisionen in einem Hotel-Managementsystem macht aus einer Kanalrechnung oder Belastung nachvollziehbare Nachweise auf Reservierungsebene. Statt lediglich einen monatlichen Gesamtbetrag zu akzeptieren, prüft das Hotel, welche abgeschlossenen, stornierten, geänderten oder als No-Show eingestuften Buchungen die einzelnen Provisionsbeträge verursacht haben.
Dies unterscheidet sich vom Abgleich einer Auszahlung. Eine Auszahlung erklärt die von einem Kanal erhaltenen Geldbeträge. Der Provisionsabgleich erklärt die mit jeder Reservierung verbundenen Vertriebskosten – einschließlich Buchungen, bei denen der Gast direkt an das Hotel gezahlt hat.
Ziel ist eine übersichtliche Erfassung von Bruttozimmerumsatz, Provisionsaufwand, Zahlungseingang und verbleibenden Differenzen, ohne voneinander unabhängige Beträge künstlich zum Ausgleich zu bringen.
Beginnen Sie mit der vertraglich vereinbarten Provisionsregel
Bewahren Sie die aktuelle Kanalvereinbarung, Gebührenübersicht, steuerliche Behandlung, Finanzierung von Werbeaktionen, Stornierungs- und No-Show-Regeln sowie Gebühren für bevorzugte Platzierungen oder Programme zusammen mit den Abgleichsunterlagen auf.
Wenden Sie nicht auf jede OTA denselben Prozentsatz an und übernehmen Sie keinen Satz aus einer alten Rechnung. Die Provisionsgrundlage kann je nach Kanal, Objektvereinbarung, Tarifplan, Steuerart, Markt, Werbeaktion oder Reservierungsergebnis variieren.
Dokumentieren Sie, welche Bestandteile zur Bemessungsgrundlage gehören: Zimmerpreis, Mahlzeiten, Servicegebühren, lokale Steuern, Mehrwert- oder Umsatzsteuer, Zusatzleistungen, Stornierungsgebühren und No-Show-Gebühren. Kennzeichnen Sie jeden Posten als eingeschlossen, ausgeschlossen oder vertraglich zu prüfen.
Halten Sie außerdem fest, wann die Provision gemäß den Rechnungslegungsgrundsätzen des Hotels und der Kanalvereinbarung zu erfassen ist. Buchungsdatum, Check-out-Datum, Rechnungszeitraum und Zahlungsdatum können dazu führen, dass dieselbe Reservierung unterschiedlichen Monaten zugeordnet wird.
Erstellen Sie einen einheitlichen Datensatz auf Reservierungsebene
Verwenden Sie die OTA-Bestätigungsnummer als primäres Zuordnungskriterium. Erfassen Sie für jede Buchung den Kanal, die Reservierungs-ID im Hotel-Managementsystem, den Gast, das Buchungsdatum, die Aufenthaltsdaten, den Status, das Zimmer und den Tarifplan, den Bruttozimmerbetrag, Steuern, Gebühren, Rabatte, Beiträge zu Werbeaktionen, Stornierungs- oder No-Show-Beträge sowie die Währung.
Ergänzen Sie den vertraglich vereinbarten Provisionssatz oder Festbetrag, die provisionspflichtige Bemessungsgrundlage, die erwartete Provision, die in Rechnung gestellte Provision, Korrekturen, den Streitfallstatus und den Abrechnungszeitraum.
Verlassen Sie sich nicht allein auf den Namen des Gastes. Namen können mehrfach vorkommen, geändert werden oder unterschiedliche Zeichensätze verwenden. Bei Reservierungen für mehrere Zimmer kann zudem eine einzige Kanalbestätigung mehreren Rechnungspositionen im Hotel-Managementsystem gegenüberstehen.
Ein übersichtlicher Datensatz in einer Hotelsoftware führt Kanalquelle, Reservierungsstatus, Zimmerumsatz und Rechnungshistorie zusammen, bevor die Finanzabteilung die Provisionsfelder ergänzt.
Gleichen Sie zuerst den endgültigen Reservierungsstatus ab
Die Provision kann nicht korrekt abgeglichen werden, solange OTA und Hotel-Managementsystem den Vorgang unterschiedlich darstellen. Prüfen Sie, ob der Gast übernachtet, fristgerecht oder verspätet storniert, nicht angereist, den Aufenthalt verkürzt, das Zimmer gewechselt oder einen Gebührenerlass erhalten hat.
Verwenden Sie die endgültige OTA-Reservierung und den operativen Datensatz im Hotel-Managementsystem. Eine bestätigte und später stornierte Buchung darf nicht als realisierter Aufenthaltsumsatz bestehen bleiben, nur weil sie im ersten Reservierungsexport enthalten war.
Verwenden Sie bei geänderten Buchungen den endgültigen provisionspflichtigen Betrag, der durch den Kanaleintrag und den Vertrag belegt ist. Bewahren Sie den ursprünglichen Wert im Verlauf auf, berechnen Sie die Provision jedoch nicht doppelt, nur weil das Hotel-Managementsystem alte und neue Versionen enthält.
Bereinigen Sie doppelte Datensätze im Hotel-Managementsystem, bevor Sie die Provision berechnen. Eine OTA-Bestätigungsnummer sollte bei der Provisionsprüfung in der Regel genau einem endgültigen Reservierungsergebnis entsprechen.
Berechnen Sie die erwartete Provision transparent
Verwenden Sie eine einfache Berechnung pro Reservierung:
Erwartete Provision = bestätigte provisionspflichtige Bemessungsgrundlage × vertraglich vereinbarter Satz, zuzüglich oder abzüglich genehmigter Festgebühren oder Korrekturen
Halten Sie die provisionspflichtige Bemessungsgrundlage vom Gesamtbetrag des Gastes getrennt. Manche Steuern oder objektbezogenen Gebühren können außerhalb der Bemessungsgrundlage liegen, während bestimmte Mahlzeiten oder Serviceleistungen einbezogen sein können. Maßgeblich sind die unterzeichnete Vereinbarung und die Rechnungsdetails.
Berechnen Sie die Provision nicht anhand der Nettogutschrift auf dem Bankkonto. Dieser Betrag kann bereits Abzüge, Erstattungen, mehrere Reservierungen, Zahlungskosten, Währungsdifferenzen oder frühere Korrekturen enthalten.
Führen Sie Zimmerumsatz und Provisionsaufwand gemäß den Rechnungslegungsgrundsätzen des Hotels in getrennten Feldern. Wird der Zimmerpreis im Hotel-Managementsystem auf den Nettozahlungsbetrag reduziert, lassen sich ADR und Kanalleistung schwerer beurteilen.
Smart Order kann Buchungsquelle und Umsatz im Hotel-Managementsystem mit der Kanalberichterstattung des Hotels verknüpfen. So erhält die Finanzabteilung eine einheitliche Grundlage für effiziente Provisionsprüfungen auf Reservierungsebene.
Provision und Reservierungsergebnis auf einen Blick
Prüfen Sie mit Smart Order Buchungsquelle, realisierten Aufenthaltsumsatz und Kanalleistung, bevor Sie Provisionsaufwendungen abschließen.
Gleichen Sie die Rechnungs- oder Belastungsposition ab
Ordnen Sie jede Provisionsposition der OTA-Bestätigungsnummer und der Reservierung im Hotel-Managementsystem zu. Prüfen Sie Währung, Satz, Bemessungsgrundlage, gegebenenfalls die Steuer auf die Provision, den Korrekturverweis und den Rechnungszeitraum.
Nutzen Sie dafür diesen Ablauf in sechs Schritten:
- Ermitteln Sie die endgültige OTA-Reservierung und den zugehörigen Datensatz im Hotel-Managementsystem.
- Bestätigen Sie das endgültige Ergebnis des Aufenthalts oder der Stornierung.
- Rekonstruieren Sie die provisionspflichtige Bemessungsgrundlage anhand der vertraglich eingeschlossenen Bestandteile.
- Berechnen Sie die erwartete Provision mit dem genehmigten Satz oder Betrag.
- Vergleichen Sie erwartete und in Rechnung gestellte Beträge einschließlich Steuern und Korrekturen.
- Kennzeichnen Sie den Posten mit Nachweisen und einem Verantwortlichen als abgeglichen, beanstandet oder in die nächste Periode übertragen.
Verrechnen Sie Über- und Unterberechnungen verschiedener Buchungen nicht miteinander. Der Gesamtbetrag der Rechnung kann korrekt sein, obwohl einzelne Reservierungen weiterhin fehlerhaft sind.
Wenn eine Rechnungsposition mehrere Zimmer einer Reservierung umfasst, gleichen Sie zunächst die gesamte Buchung ab. Verteilen Sie die Provision anschließend nur dann intern, wenn dies für die Berichterstattung des Hotels erforderlich ist.
Klären Sie Differenzen in einer festen Reihenfolge
Prüfen Sie zuerst die häufigsten Ursachen: falscher Provisionssatz, falsche provisionspflichtige Bemessungsgrundlage, steuerliche Behandlung, geänderter Aufenthalt, Teilstornierung, No-Show, Gebührenerlass, Beitrag zu einer Werbeaktion, doppelter Datensatz im Hotel-Managementsystem, Währungsumrechnung, Rundung, Korrektur aus einer Vorperiode und Zeitpunkt der Rechnungsstellung.
Geben Sie für jede Differenz Betrag und Richtung an. „Die Rechnung übersteigt die erwartete Provision für Bestätigung X um 24 USD“ ist konkret bearbeitbar. „Die Provision ist falsch“ ist es nicht.
Wenn der Kanaleintrag korrekt, der Status oder Betrag im Hotel-Managementsystem jedoch falsch ist, korrigieren Sie den Hoteldatensatz nach entsprechender Freigabe. Sind das Hotel-Managementsystem und die Buchung korrekt, aber die Rechnung weicht ab, reichen Sie eine Beanstandung ein, ohne den Hotelumsatz zu ändern.
Lassen Sie berechtigte zeitliche Differenzen offen und dokumentieren Sie Bestätigungsnummer, erwartete Provision, Grund, Verantwortlichen und den voraussichtlichen Ausgleichszeitraum.
Nutzen Sie Provisionsdaten für bessere Kanalentscheidungen
Kombinieren Sie die Provision nach dem Rechnungsabgleich mit weiteren vom Hotel getragenen Kosten: Werbeaktionen, Treueanreize, Zahlungsgebühren, Erstattungen und zusätzlicher Betriebsaufwand. So erhalten Sie die effektiven Akquisitionskosten pro Reservierung.
Nutzen Sie Berichte und Analysen für Hotels, um Bruttozimmerumsatz, Provision, Nettobeitrag des Kanals, Stornierungsquote, ADR und Aufenthaltsdauer nach OTA zu vergleichen. Die Anzahl der Buchungen allein zeigt nicht, welcher Kanal den höchsten Gewinnbeitrag liefert.
Vergleichen Sie die OTA-Akquisitionskosten mit den Kosten der Reservierungen, die über das provisionsfreie Buchungssystem für Hotels des Hotels eingehen. Beziehen Sie Website-, Zahlungs-, Marketing- und Softwarekosten ein, damit der Vergleich fair bleibt.
Ziel ist nicht, jede OTA abzuschaffen. Es geht darum zu verstehen, welche Kanäle, Tarifpläne und Werbeaktionen genügend Nettoerlös erzielen, um ihre Kosten zu rechtfertigen.
Schließen Sie die Periode ab, ohne offene Posten zu verbergen
Die Periode kann abgeschlossen werden, wenn jede Provisionsposition abgeglichen, beanstandet oder in die nächste Periode übertragen wurde. Der Gesamtbetrag auf Reservierungsebene muss sich zur Rechnung und zum Buchungssatz überleiten lassen.
Lassen Sie manuelle Satzüberschreibungen, umfangreiche Stornierungen, Provisionen für No-Shows, Gebührenerlasse, doppelte Buchungen und Korrekturen aus Vorperioden von einer zweiten Person prüfen. Bewahren Sie die verwendete Vertragsversion und die Berechnungsnachweise auf.
Stellen Sie dem Management eine prägnante Zusammenfassung bereit: Bruttozimmerumsatz über OTAs, provisionspflichtige Bemessungsgrundlage, Provision, Steuer auf die Provision, Streitfälle, Korrekturen, effektiver Provisionssatz und Nettobeitrag je Kanal.
Nutzen Sie wiederkehrende Differenzen, um die Einrichtung des Hotel-Managementsystems und die Arbeitsabläufe der Mitarbeitenden zu verbessern. Fehlende OTA-Bestätigungsnummern, falsche Kanalquellen, bearbeitete Zimmersummen und nicht erfasste Stornierungen sind sowohl operative als auch finanzielle Probleme.
Häufig gestellte Fragen
Sollte die Provision anhand des Gesamtbetrags des Gastes berechnet werden?
Nicht automatisch. Verwenden Sie die provisionspflichtige Bemessungsgrundlage, die in der Kanalvereinbarung des Hotels definiert ist, sowie das endgültige Reservierungsergebnis.
Entspricht die OTA-Provision der Differenz zwischen Umsatz und Auszahlung?
Nein. Eine Auszahlung kann außerdem Steuern, Erstattungen, Zahlungsgebühren, mehrere Reservierungen, Währungsdifferenzen und frühere Korrekturen enthalten.
Sollte die Provision den Zimmerumsatz im Hotel-Managementsystem reduzieren?
Hotels erfassen Bruttozimmerumsatz und Provisionsaufwand üblicherweise getrennt, vorbehaltlich ihrer Rechnungslegungsgrundsätze. Dadurch bleiben aussagekräftige Berichte zu ADR und Kanalleistung erhalten.
Wann ist ein Provisionszeitraum vollständig abgeschlossen?
Jede Rechnungsposition ist einer Reservierung und ihrem endgültigen Status zugeordnet; Differenzen wurden geklärt, beanstandet oder unter Benennung eines Verantwortlichen in die nächste Periode übertragen.